 Restauration
Article d’exemple
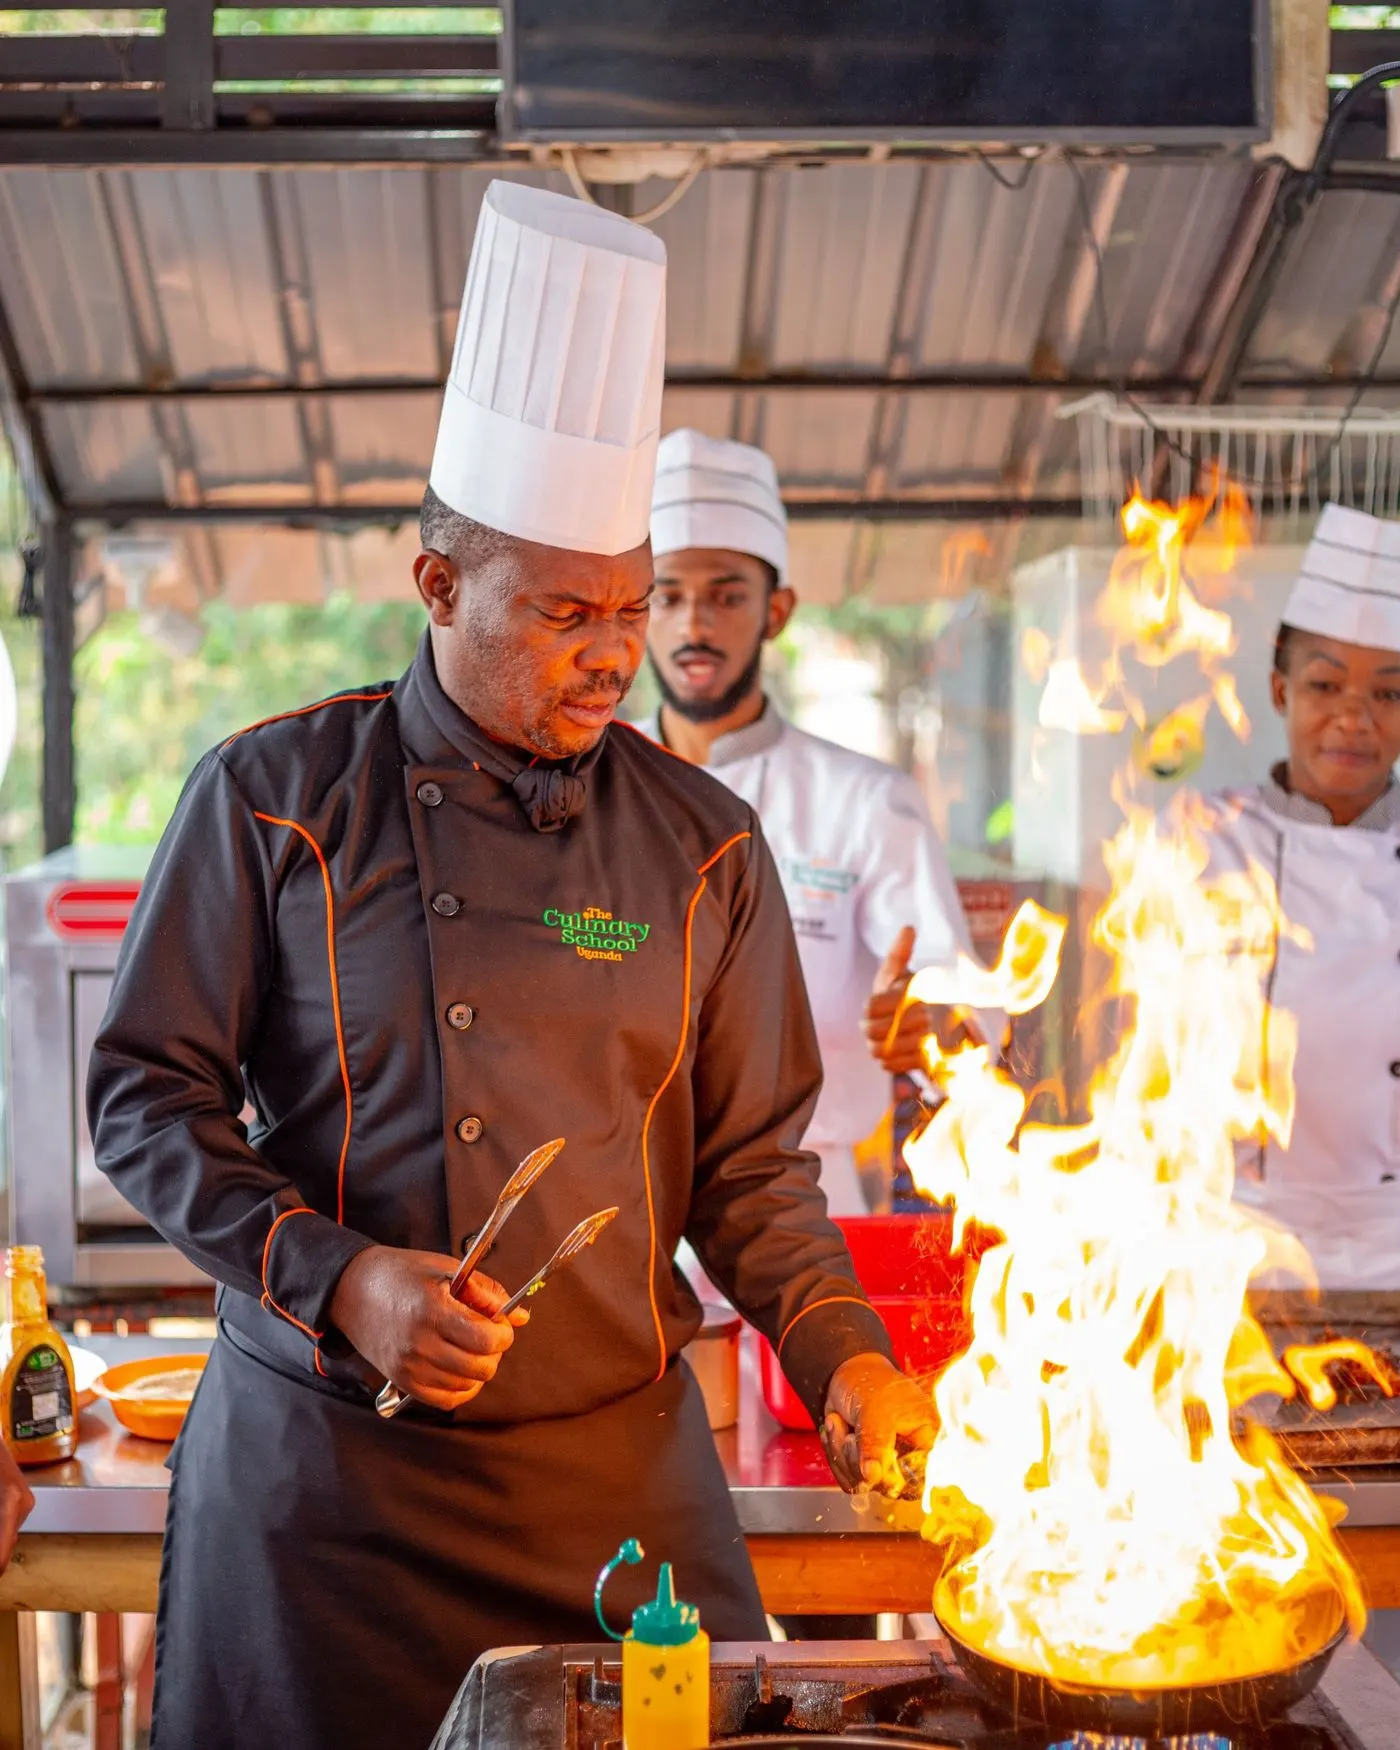
Maîtriser son coût matière, plat par plat
Une salle pleine ne garantit rien. Tant que le coût matière de chaque plat n’est pas connu, la rentabilité d’un restaurant reste une hypothèse.
Financement des PME
Ni la beauté du plan, ni l’ambition du chiffre. Ce qu’un financeur cherche à comprendre, ce sont vos flux, votre marge et votre capacité à tenir vos engagements.
Article d’exemple. Ce texte illustre la ligne éditoriale du blog LOKAMBE : il ne décrit ni une opération, ni une entreprise financée par le fonds.
Un dossier de financement n’est pas un exercice de séduction. C’est une réponse à une question simple, que se pose toute personne qui vous confie de l’argent : dans quelles conditions cet argent revient-il, et que se passe-t-il si le marché se retourne ?
Les dossiers rejetés le sont rarement parce que l’activité est mauvaise. Ils le sont parce qu’ils ne permettent pas de répondre à cette question. Voici, dans l’ordre, ce qu’un analyste cherche à établir.
Avant les projections, on regarde l’historique. Six à douze mois de flux de trésorerie réels valent davantage qu’un plan à cinq ans. Relevés bancaires, livre de caisse, carnets de commandes, factures fournisseurs : tout document daté et continu est recevable. Ce qui n’est pas recevable, c’est un chiffre annoncé sans support.
Si vos recettes proviennent à 70 % d’un seul client, dites-le. La concentration n’est pas rédhibitoire ; la découvrir en cours d’analyse l’est souvent.
Un chiffre d’affaires élevé avec une marge de 4 % est plus fragile qu’une activité deux fois plus petite qui dégage 25 %. L’analyste reconstruit donc votre marge brute : le prix auquel vous vendez, moins ce que la marchandise ou le service vous a coûté. Puis il retire les charges fixes — loyer, salaires, énergie, transport — pour voir ce qui reste.
Savoir énoncer votre marge brute de tête, avec un ordre de grandeur juste, est l’un des signaux les plus forts que vous puissiez envoyer. Cela montre que vous pilotez l’activité au lieu de la subir.
Une demande de financement « pour développer l’activité » n’est pas une demande. Une demande, c’est un poste, un montant et un effet attendu.
Chaque ligne doit être reliée à un devis ou à un prix de marché. Un investisseur n’attend pas une précision comptable au franc près ; il attend la preuve que vous avez fait le tour de la question.
La question n’est jamais « combien voulez-vous ? » mais « que devient l’entreprise avec cet argent, et que devient-elle sans ? ».
Tout financeur identifiera vos risques. La seule chose que vous contrôlez, c’est de les avoir nommés en premier : dépendance à un fournisseur, hausse du prix des intrants, bail non écrit, matériel sans contrat de maintenance, savoir-faire concentré sur une seule personne. Un dirigeant qui liste ses trois principaux risques et les mesures prises pour les réduire inspire plus confiance qu’un dirigeant qui n’en voit aucun.
Qui décide d’un achat important ? Qui détient les clés de la caisse ? Que se passe-t-il si le dirigeant est absent trois semaines ? Dans une entreprise de dix personnes, une réponse claire à ces trois questions constitue déjà une gouvernance. Elle rassure davantage qu’un organigramme dessiné pour l’occasion.
Le dossier idéal n’existe pas. Le dossier crédible, si : des chiffres vérifiables, une marge connue, un usage précis des fonds, des risques assumés et des décisions traçables. Le reste relève de la conversation.
Continuer la lecture
RestaurationUne salle pleine ne garantit rien. Tant que le coût matière de chaque plat n’est pas connu, la rentabilité d’un restaurant reste une hypothèse.
 Histoires
Les parcours diffèrent, mais les points de bascule se ressemblent. Une lecture des étapes qui séparent une activité rentable d’une entreprise installée.
 Commerce
Dans le commerce de détail, dupliquer un magasin sans connaître sa marge par famille de produits revient à doubler un problème plutôt qu’un résultat.