 Financement
Article d’exemple
Ce qu’un financeur regarde vraiment dans votre dossier
Ni la beauté du plan, ni l’ambition du chiffre. Ce qu’un financeur cherche à comprendre, ce sont vos flux, votre marge et votre capacité à tenir vos engagements.
Restauration
Une salle pleine ne garantit rien. Tant que le coût matière de chaque plat n’est pas connu, la rentabilité d’un restaurant reste une hypothèse.
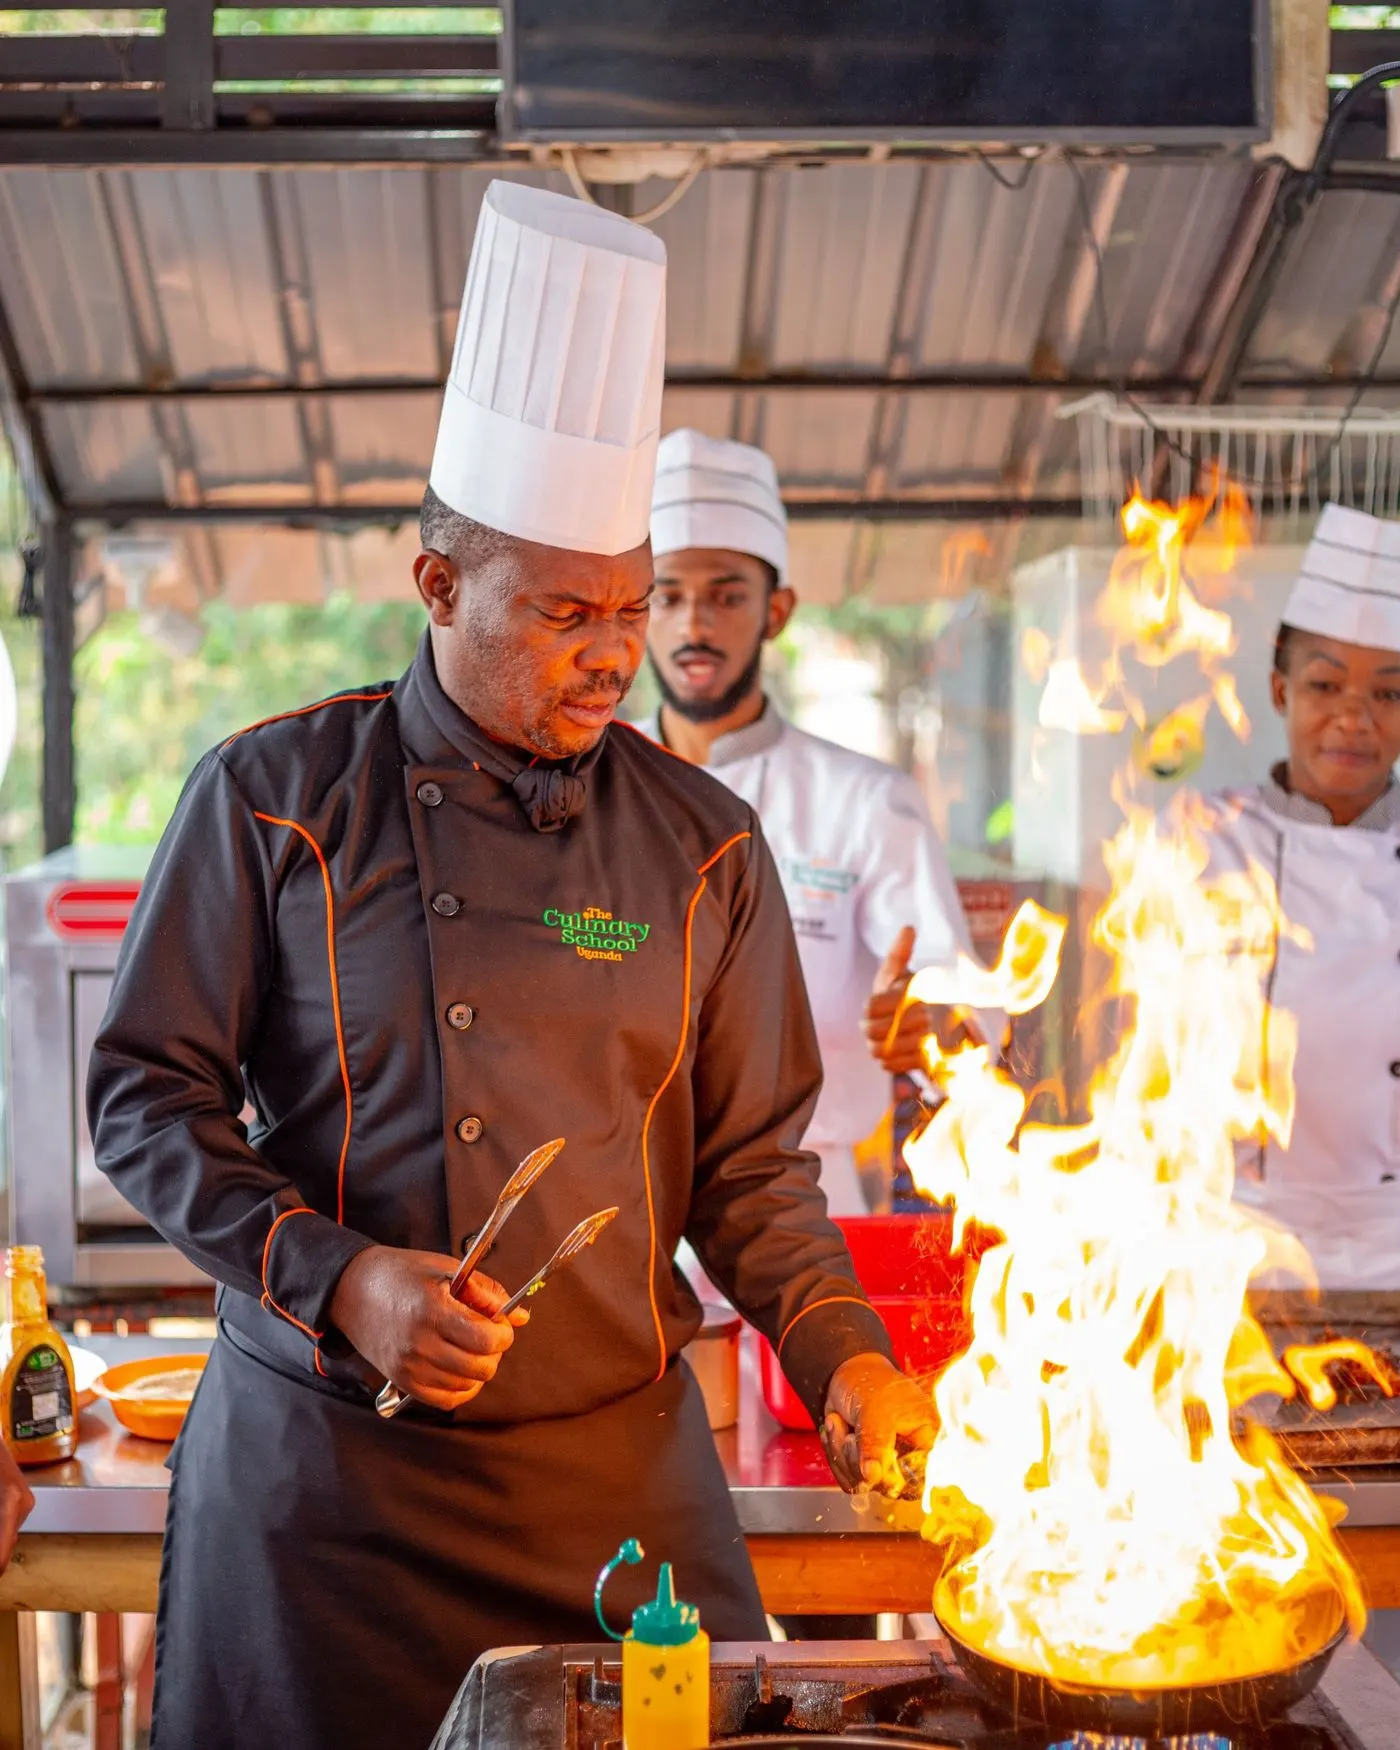
Article d’exemple. Ce texte illustre la ligne éditoriale du blog LOKAMBE : il ne décrit ni une opération, ni une entreprise financée par le fonds.
La restauration est un métier à faible marge et à forte rotation : les erreurs ne se voient pas tout de suite, elles s’accumulent. Un restaurant peut servir cent couverts par jour et perdre de l’argent sur la moitié de sa carte sans que personne s’en aperçoive avant la fin du trimestre.
L’outil qui évite cela tient en une page par plat : la fiche technique. Elle liste les ingrédients d’une portion, leur quantité exacte et leur coût. Additionnés, ces coûts donnent le coût matière du plat, que l’on rapporte au prix de vente.
Illustration : 180 grammes de viande à 12 000 le kilo représentent 2 160 ; ajoutez 400 d’accompagnement, 300 de sauce et 150 d’huile et d’assaisonnement, vous obtenez un coût matière d’environ 3 010. Vendu 9 000, ce plat affiche un ratio matière d’environ 33 %.
Le ratio matière acceptable dépend du positionnement, du niveau de service et des charges fixes. Il n’existe pas de valeur universelle : ce qui compte, c’est de fixer votre seuil, plat par plat, et de constater les écarts. Un plat dont le ratio dépasse largement votre cible a trois issues possibles : revoir la portion, renégocier l’ingrédient qui pèse le plus, ou ajuster le prix.
La quatrième issue, la plus difficile, consiste à retirer le plat de la carte. Une carte de quarante références produit mécaniquement du gaspillage, des ruptures et des achats dispersés. Les cartes courtes coûtent moins cher à produire et se vendent mieux.
Ce n’est pas la salle pleine qui fait la rentabilité d’un restaurant, c’est l’écart entre le coût matière et le prix de vente, répété à chaque assiette.
Un inventaire hebdomadaire des dix produits les plus coûteux, comparé aux ventes de la semaine, suffit à détecter une dérive avant qu’elle ne devienne une perte. C’est aussi le document qui rend un projet de restaurant finançable : sans coût matière connu, aucune projection de rentabilité n’est vérifiable, et aucun financeur ne s’engage sur une hypothèse.
Continuer la lecture
FinancementNi la beauté du plan, ni l’ambition du chiffre. Ce qu’un financeur cherche à comprendre, ce sont vos flux, votre marge et votre capacité à tenir vos engagements.
 Histoires
Les parcours diffèrent, mais les points de bascule se ressemblent. Une lecture des étapes qui séparent une activité rentable d’une entreprise installée.
 Commerce
Dans le commerce de détail, dupliquer un magasin sans connaître sa marge par famille de produits revient à doubler un problème plutôt qu’un résultat.