 Restauration
Article d’exemple
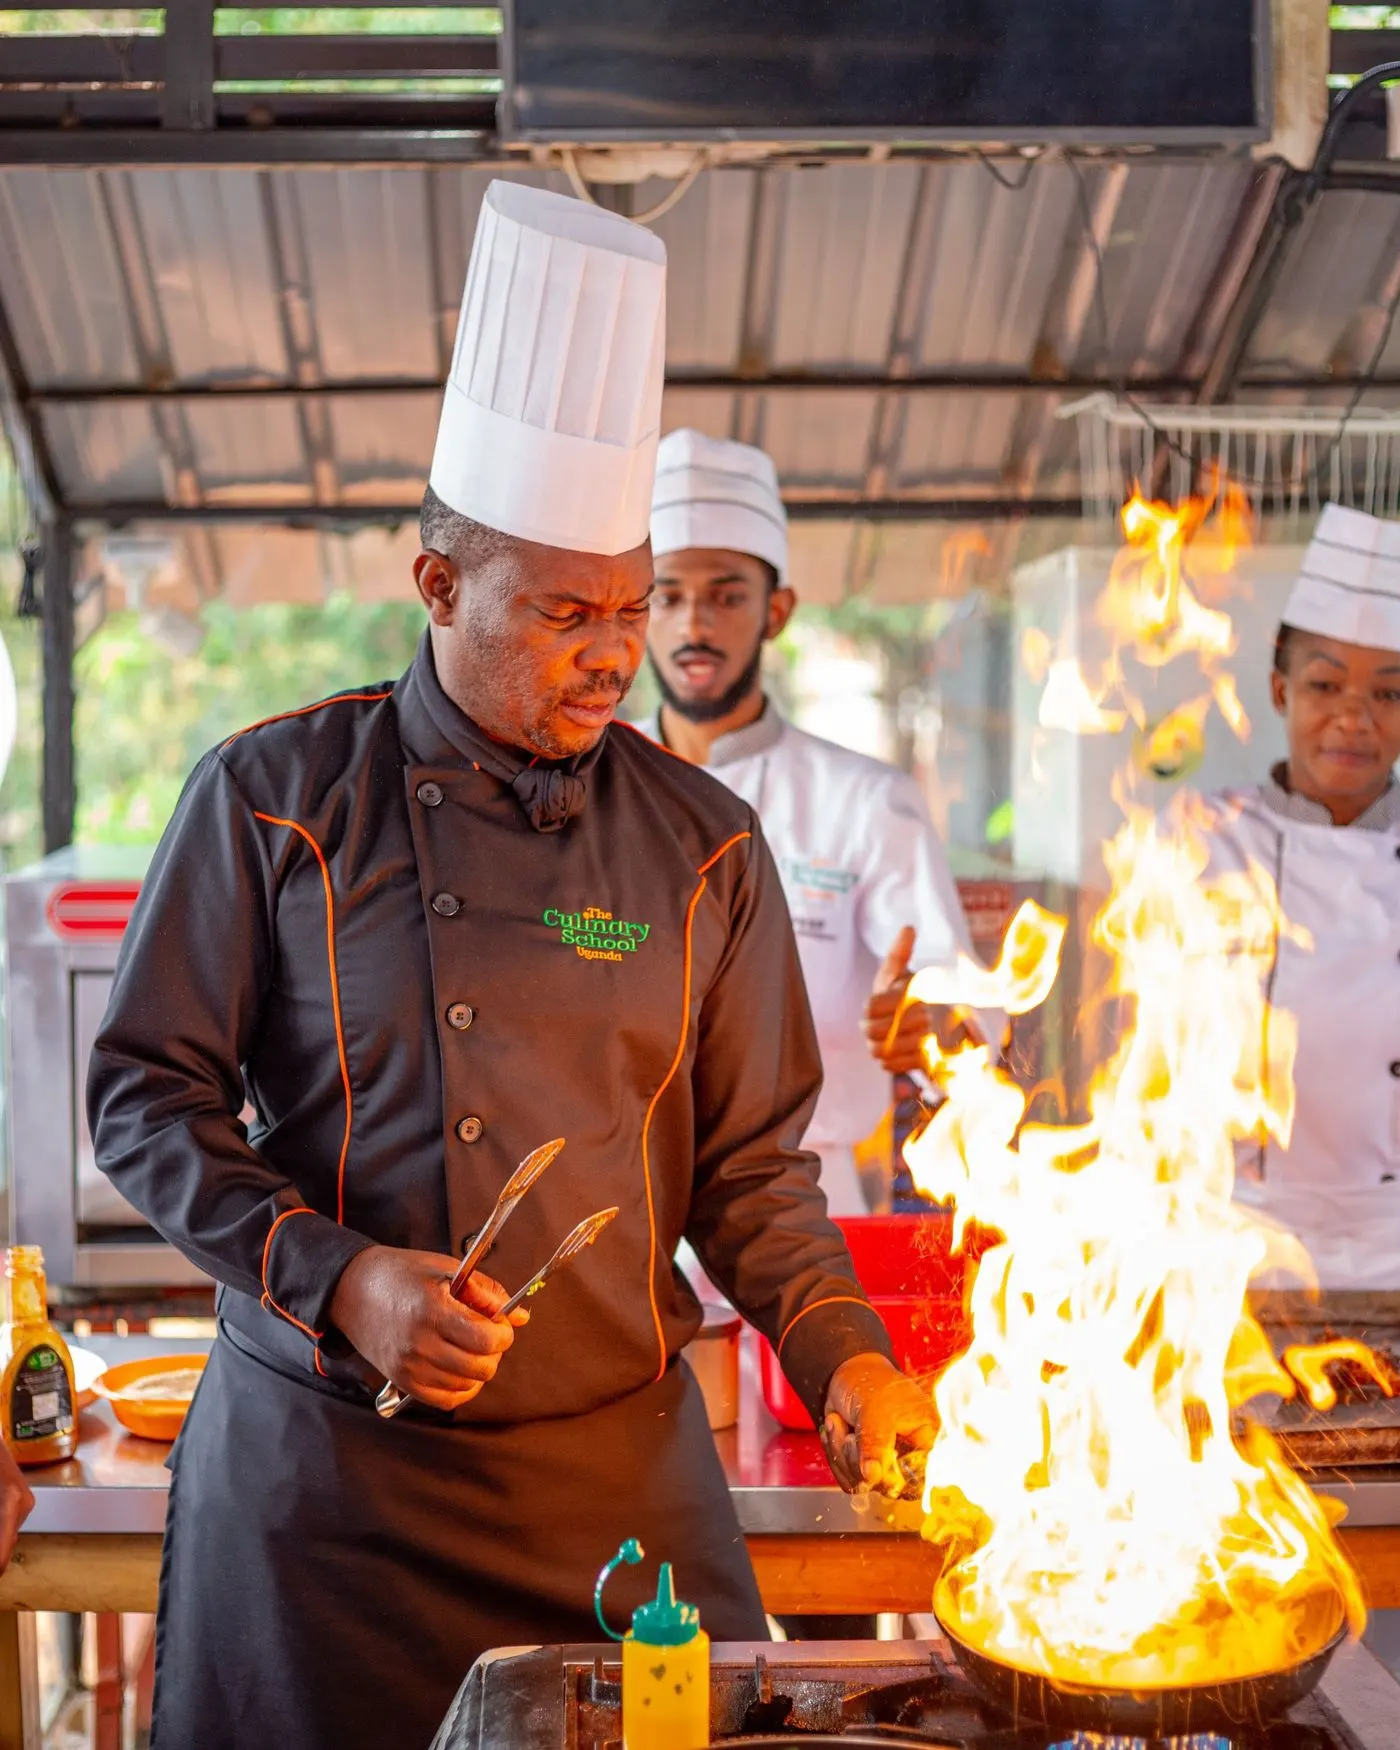
Maîtriser son coût matière, plat par plat
Une salle pleine ne garantit rien. Tant que le coût matière de chaque plat n’est pas connu, la rentabilité d’un restaurant reste une hypothèse.
Investissement et économie réelle
Un atelier, un commerce ou un restaurant ne se développe pas au rythme d’une application. Comprendre cette différence évite des financements mal calibrés.
Article d’exemple. Ce texte illustre la ligne éditoriale du blog LOKAMBE : il ne décrit ni une opération, ni une entreprise financée par le fonds.
On appelle économie réelle la part de l’activité qui produit des biens et des services tangibles : transformer, réparer, cuisiner, distribuer, transporter, construire. C’est l’essentiel de l’emploi en République démocratique du Congo, et c’est aussi la part la moins bien servie par les circuits de financement classiques.
La raison n’est pas idéologique, elle est mécanique : ces activités croissent par paliers, à un rythme imposé par le matériel, les locaux et les compétences. Un financement conçu pour une croissance rapide et continue s’y adapte mal.
Une boulangerie qui sature son four ne peut pas augmenter sa production de 10 %. Elle doit acheter un second four, donc financer un investissement, former quelqu’un, tenir plusieurs mois de sous-utilisation, puis atteindre un nouveau palier. Entre les deux, la marge se dégrade avant de s’améliorer. C’est normal ; encore faut-il que le plan de financement l’ait prévu.
Financer un équipement amorti sur cinq ans avec un crédit remboursable sur douze mois revient à demander à l’entreprise de payer avant d’avoir produit. Beaucoup de défaillances n’ont pas d’autre origine : le projet était bon, le calendrier de remboursement ne l’était pas.
Le capital patient n’est pas un capital indulgent. C’est un capital dont l’horizon correspond à celui de l’actif qu’il finance.
C’est précisément ce qu’apporte un financement en fonds propres ou quasi-fonds propres : il n’exige pas de remboursement dès le premier mois, il partage le risque, et il accepte que la valeur se construise sur plusieurs exercices. En contrepartie, il demande de la transparence, une gouvernance lisible et un dialogue régulier.
Poser ces questions avant de signer n’est pas un signe de méfiance. C’est la marque d’un dirigeant qui sait que le bon montant, mal calibré dans le temps, produit les mêmes effets qu’un mauvais montant.
Dans l’économie réelle, la valeur ne se crée pas au moment de l’investissement mais plusieurs exercices plus tard : quand l’équipement tourne à plein, quand l’équipe formée est stable, quand les procédures sont écrites et que l’entreprise peut fonctionner sans son fondateur. Ce délai n’est pas un défaut du modèle, c’en est la condition. Un capital qui l’ignore pousse à des décisions courtes — vendre le stock à perte, repousser un entretien, renoncer à une formation — dont l’entreprise paie le prix ensuite.
C’est aussi ce qui rend ces activités intéressantes pour un investisseur qui accepte cet horizon : elles répondent à une demande locale existante, elles emploient, et leur croissance repose sur des actifs identifiables plutôt que sur des paris. Encore faut-il que les deux parties acceptent de compter en années plutôt qu’en trimestres.
Continuer la lecture
RestaurationUne salle pleine ne garantit rien. Tant que le coût matière de chaque plat n’est pas connu, la rentabilité d’un restaurant reste une hypothèse.
 Financement
Ni la beauté du plan, ni l’ambition du chiffre. Ce qu’un financeur cherche à comprendre, ce sont vos flux, votre marge et votre capacité à tenir vos engagements.
 Histoires
Les parcours diffèrent, mais les points de bascule se ressemblent. Une lecture des étapes qui séparent une activité rentable d’une entreprise installée.